LMNP en Baie de Somme: sécuriser son investissement avant l’achat
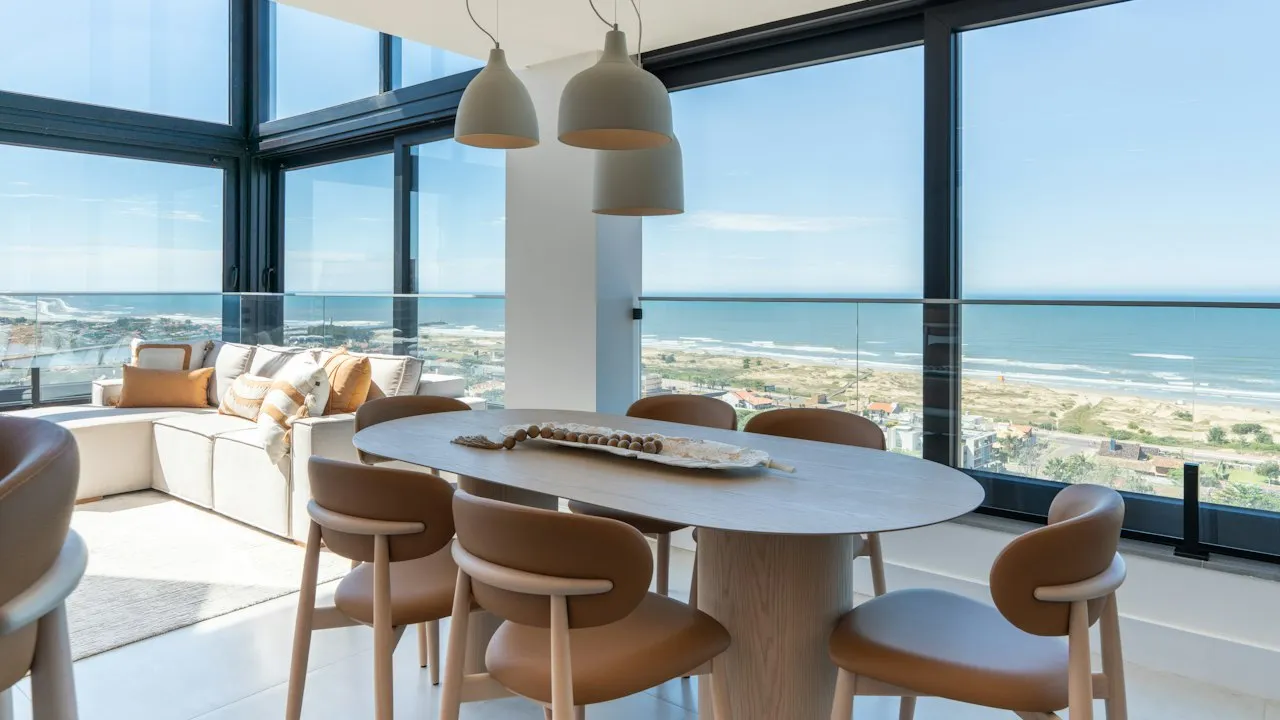
La Baie de Somme attire par son patrimoine naturel, ses stations balnéaires et une demande touristique soutenue pendant les vacances. Pour un projet de location meublée non professionnelle, cet attrait ne garantit toutefois ni un revenu régulier ni une bonne valorisation du bien. Avant de signer, vous devez tester la solidité financière du projet face aux saisons creuses, aux charges imprévues et aux contraintes propres au littoral.
Les dix vérifications qui sécurisent un projet LMNP en Baie de Somme
Un investissement LMNP commence par l’étude d’un logement, mais se décide avec des chiffres. La rentabilité annoncée dans une annonce ne suffit pas: elle doit intégrer le prix global, le niveau réel des loyers, les coûts de gestion et votre capacité à absorber les aléas.
Pour préparer votre projet, un dossier pratique LMNP permet de cadrer le statut de loueur meublé non professionnel, le choix entre micro-BIC et régime réel, ainsi que les obligations liées à la location meublée. Ce type de ressource aide à distinguer le revenu locatif brut du résultat réellement conservé après les charges. Le régime réel autorise notamment la déduction de certaines dépenses et l’amortissement du bien et du mobilier, sous réserve d’un suivi comptable adapté.
Voici les dix points à contrôler avant toute offre d’achat:
- Le prix d’acquisition total: ajoutez les frais de notaire, les frais d’agence, les travaux, le mobilier, les frais de dossier bancaire et les éventuels diagnostics complémentaires.
- Le potentiel locatif sur douze mois: ne fondez pas vos prévisions sur les seuls mois d’été. Analysez la demande au printemps, à l’automne et en hiver.
- Le positionnement du bien: proximité de la mer, des commerces, de la gare, des pistes cyclables ou des sites touristiques comme Saint-Valery-sur-Somme et Le Crotoy.
- La réglementation locale: renseignez-vous sur les règles applicables aux meublés de tourisme, aux déclarations en mairie et à un éventuel changement d’usage.
- L’état du bâti: toiture, humidité, menuiseries, installation électrique, assainissement et isolation doivent faire l’objet d’une attention détaillée.
- La performance énergétique: un logement mal classé peut entraîner des travaux coûteux, une attractivité réduite et des restrictions progressives à la location.
- Les charges fixes: taxe foncière, copropriété, entretien, internet, énergie, conciergerie et assurance doivent figurer dans votre budget.
- Le mobilier requis: une location meublée doit comporter les équipements prévus par la réglementation, du couchage à la vaisselle, sans oublier les appareils de cuisine.
- Le financement: simulez plusieurs taux, durées de prêt et scénarios de revenus afin de mesurer la mensualité supportable.
- Votre réserve de trésorerie: prévoyez plusieurs mois de dépenses fixes, même en cas de baisse de réservation ou de travaux urgents.
La rentabilité doit être calculée avec une hypothèse prudente
Pour une location saisonnière, retenez un taux d’occupation réaliste, inférieur aux promesses les plus optimistes. Intégrez les commissions des plateformes, le ménage, le linge, la consommation d’énergie, les petites réparations et les périodes sans locataire.
Un appartement acheté 220 000 euros, avec 25 000 euros de frais et d’aménagements, ne se juge pas seulement sur son tarif hebdomadaire en août. Si ses réservations se concentrent sur huit à dix semaines, la rentabilité dépendra fortement de sa capacité à attirer des voyageurs hors saison, des professionnels en déplacement ou des visiteurs de week-end.
Certains biens fragilisent la rentabilité dès l’achat
Un logement charmant peut devenir un mauvais investissement s’il cumule des défauts difficiles à corriger. La vue sur mer ou le cachet d’une façade ancienne ne compensent pas des charges excessives, une isolation médiocre ou une localisation peu pratique.
Écartez les biens dont la copropriété prévoit des travaux lourds sans visibilité sur leur montant. Méfiez-vous aussi des petites surfaces mal agencées, des appartements sans stationnement dans une zone concurrentielle, ou des maisons exigeant une rénovation structurelle. Un logement situé loin des services, avec un accès compliqué en transport et peu d’atouts hors saison, peut subir une vacance plus longue.
La valeur immobilière littorale reste exposée à plusieurs risques
La proximité du littoral implique d’examiner les risques naturels, notamment la submersion marine, l’érosion, les inondations et les dégâts liés aux tempêtes. Consultez l’état des risques remis lors de la vente et vérifiez les documents d’urbanisme de la commune. Une zone exposée peut influencer l’assurance, la revente et le coût des travaux de protection.
L’état général du bâti compte tout autant. L’humidité saline, les infiltrations, la corrosion des éléments extérieurs ou une ventilation insuffisante peuvent accélérer les dégradations. Demandez les procès-verbaux d’assemblée générale en copropriété, les factures de travaux récents et les diagnostics disponibles.
Le financement et les assurances limitent les conséquences d’un imprévu
Votre plan de financement doit préserver une marge de manœuvre. Un apport peut réduire l’endettement, mais ne doit pas vider toute votre épargne disponible. Comparez le coût global du crédit, les conditions de modulation des échéances, l’assurance emprunteur et les pénalités de remboursement anticipé.
La mensualité de prêt ne doit pas être couverte uniquement par un scénario de location complet. Construisez au moins trois hypothèses: favorable, réaliste et dégradée. Dans la dernière, réduisez les réservations, augmentez les dépenses d’entretien et prévoyez une remise en état entre deux locataires.
L’assurance propriétaire non occupant protège le logement lorsqu’il est vacant ou occupé par un locataire. Selon le contrat, elle peut couvrir des sinistres comme un dégât des eaux, un incendie, une responsabilité civile ou certains dommages au logement. Pour une activité saisonnière, vérifiez explicitement que la location de courte durée est admise, car les garanties diffèrent selon les contrats.
Une garantie loyers impayés concerne davantage la location à l’année que la location touristique. Si vous envisagez une stratégie mixte, par exemple des locations meublées de plusieurs mois hors saison, étudiez les conditions d’éligibilité, les plafonds de prise en charge et les exclusions.
Une gestion rigoureuse protège votre trésorerie locative
La gestion locative meublée demande du temps: réponses aux voyageurs, remise des clés, ménage, maintenance, déclaration des revenus et suivi des équipements. Une conciergerie peut alléger ces tâches, mais sa commission doit être intégrée dès le départ dans vos calculs.
Conservez un budget annuel pour remplacer le linge, réparer l’électroménager et rafraîchir la décoration. Des photos professionnelles, une annonce précise et un calendrier tarifaire ajusté peuvent soutenir le taux de réservation, sans transformer un emplacement faible en placement rentable.
Avant de vous engager, retenez ces repères:
- Achetez un revenu potentiel vérifié, pas seulement une vue ou un coup de cœur.
- Calculez la rentabilité après toutes les charges, les taxes et les commissions.
- Anticipez les risques côtiers, énergétiques et structurels.
- Gardez une réserve de trésorerie pour les mois creux et les sinistres.
- Adaptez vos assurances à l’usage réel du logement.
- Préparez une stratégie de revente fondée sur les qualités durables du bien.
Sécuriser votre investissement LMNP avant la signature
En Baie de Somme, un bon investissement meublé repose sur un équilibre entre emplacement, qualité du logement, demande locative et prudence financière. Un dossier d’achat solide réunit les diagnostics, les chiffres de location comparables, le détail des charges, les devis de travaux et des simulations de crédit réalistes. Cette préparation vous permet de négocier avec davantage de visibilité et de choisir un bien compatible avec vos objectifs patrimoniaux.
FAQ sur la LMNP en Baie de Somme
Faut-il privilégier une location saisonnière ou une location meublée à l’année?
La location saisonnière peut produire des revenus élevés pendant les périodes touristiques, mais elle exige une gestion plus active et supporte davantage de vacance. La location à l’année apporte généralement une meilleure régularité. Votre choix dépend de l’emplacement, de votre disponibilité et de votre besoin de stabilité financière.
Quels travaux faut-il anticiper avant de louer un bien meublé?
Prévoyez les travaux de sécurité, d’isolation, de ventilation, de remise aux normes électriques et de traitement de l’humidité. Ajoutez l’ameublement réglementaire, les équipements de cuisine, la literie et les finitions nécessaires pour présenter un logement attractif.
Quelle assurance choisir pour un logement LMNP?
Une assurance propriétaire non occupant constitue une base utile, à compléter selon votre mode de location. Vérifiez la couverture de la location saisonnière, la responsabilité civile, les dégâts des eaux, les catastrophes naturelles et les exclusions liées à la vacance du logement.