Ravalement de façade: les assurances à vérifier avant le devis
Un ravalement de façade ne se limite pas à redonner de l’éclat à un immeuble ou à une maison. Selon l’état du support, le chantier peut concerner le nettoyage, la reprise de fissures, le traitement de l’humidité, la réparation d’enduits ou la pose d’une isolation thermique par l’extérieur. Avant de signer un devis, vous avez intérêt à vérifier les assurances de l’entreprise, mais aussi les garanties de votre propre contrat habitation. Ces précautions protègent votre budget et facilitent la gestion d’un éventuel sinistre.
Les assurances professionnelles à contrôler avant d’accepter un devis
Le premier réflexe consiste à demander une attestation d’assurance en cours de validité. Ce document doit être remis avant le démarrage du chantier, et non seulement après la signature. Vérifiez l’identité exacte de l’entreprise assurée, son numéro Siret, la période de validité du contrat, l’assureur concerné et les activités garanties.
La recherche d’un artisan ne doit pas reposer uniquement sur le prix annoncé ou sur des photographies de réalisations. Pour un projet en Île-de-France, www.ravalement-pas-cher.fr peut servir de point de repère pour aborder les prestations de ravalement, du nettoyage des murs extérieurs à la réparation des enduits et aux traitements de façade. L’entreprise retenue doit pouvoir expliquer la préparation des supports, les produits employés, les protections de chantier et les solutions prévues face aux fissures ou aux infiltrations. Un professionnel sérieux adapte son intervention à la nature du mur, qu’il soit en pierre, brique, béton ou enduit ancien.
La responsabilité civile couvre les dommages pendant le chantier
La responsabilité civile professionnelle, souvent appelée RC pro, intervient lorsque l’entreprise cause un dommage à un tiers dans l’exécution de ses travaux. Une vitre cassée, un véhicule endommagé par une chute de matériel, une salissure sur la propriété voisine ou un accident impliquant un passant peuvent entrer dans ce cadre.
Cette garantie ne couvre pas automatiquement tous les défauts affectant le travail lui-même. Elle ne dispense donc pas de contrôler la qualité de la préparation, l’adhérence d’un enduit, le traitement des fissures et le respect des préconisations techniques. Demandez si l’activité « ravalement de façade » figure explicitement sur l’attestation, notamment lorsque le devis comprend un échafaudage, une imperméabilisation ou un traitement particulier.
La garantie décennale dépend de la nature réelle des travaux
La garantie décennale couvre, pendant dix ans après la réception des travaux, les dommages compromettant la solidité de l’ouvrage ou le rendant impropre à sa destination. Elle peut concerner certains travaux de façade lorsqu’ils participent à l’étanchéité du bâtiment, à son isolation ou à la protection durable du clos couvert.
En revanche, un simple nettoyage ou une mise en peinture décorative ne relève pas systématiquement de cette garantie. Tout dépend de la technique employée, de l’état initial de la façade et de l’ampleur des travaux. Si le devis prévoit la reprise d’un enduit dégradé, la correction d’infiltrations, l’application d’un revêtement d’imperméabilité ou une isolation par l’extérieur, demandez à l’entreprise de préciser son assurance applicable.
Les documents à rapprocher du devis de ravalement
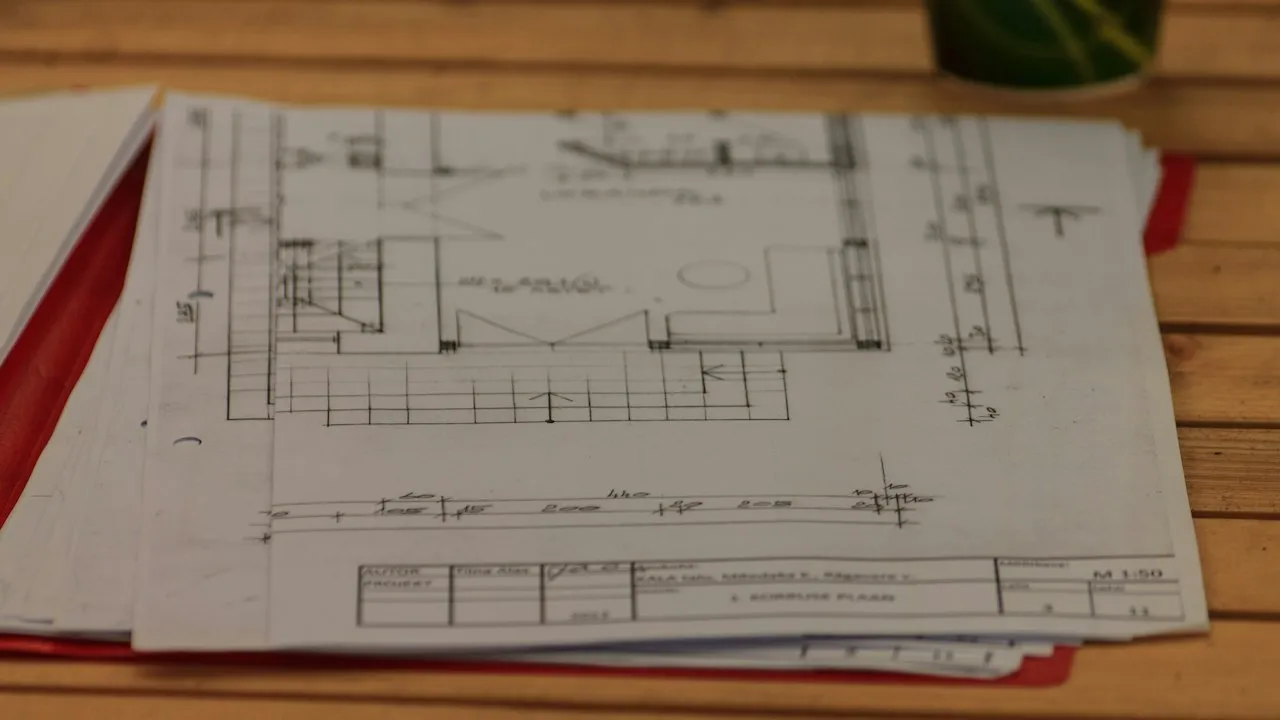
Un devis détaillé ne remplace pas une assurance, mais il permet de vérifier que les garanties annoncées correspondent bien aux prestations facturées. Méfiez-vous des formulations vagues telles que « rénovation complète de façade » sans descriptif technique ni métrés.
Avant de signer, examinez notamment les éléments suivants:
-
La désignation exacte des travaux: le devis doit distinguer le nettoyage, le décapage éventuel, le rebouchage des fissures, la reprise des joints, l’enduit, la peinture et les traitements hydrofuges. Chaque poste a des risques spécifiques et peut appeler des techniques différentes.
-
Les matériaux et procédés prévus: une façade ancienne ne reçoit pas toujours les mêmes produits qu’un mur en béton récent. Demandez la référence des enduits, peintures ou systèmes d’imperméabilisation, ainsi que les conditions de mise en œuvre prévues par le fabricant.
-
Les protections de chantier: bâches, échafaudage, filet de sécurité, protection des menuiseries et des plantations doivent apparaître clairement. En zone dense, la sécurisation du trottoir, l’autorisation d’occupation du domaine public et l’information des voisins peuvent aussi être nécessaires.
-
Les exclusions et réserves: l’entreprise peut signaler un support friable, des fissures actives ou une humidité persistante. Ces réserves ne doivent pas être ignorées, car elles peuvent révéler la nécessité d’un diagnostic complémentaire avant toute application de revêtement.
-
Les dates et conditions de réception: prévoyez une réception des travaux avec procès-verbal, même pour un chantier de taille modeste. Ce document recense les éventuelles réserves, fixe le point de départ de certaines garanties et atteste de la fin de l’intervention.
Conservez le devis signé, les attestations d’assurance, les factures, les photographies avant et après travaux, ainsi que les échanges écrits avec l’entreprise. En cas de désaccord, cet ensemble de pièces permet de retracer les engagements de chacun.
Le propriétaire et la copropriété doivent aussi vérifier leurs garanties
Votre assurance multirisque habitation peut couvrir certains dommages accidentels liés au chantier, selon les garanties souscrites. Contactez votre assureur avant le début des travaux si vous craignez un dégât des eaux, un incendie, un bris ou une atteinte aux biens voisins. La responsabilité de l’entreprise ne remplace pas forcément les garanties attachées à votre logement.
Lorsque les travaux affectent des éléments susceptibles de relever de la décennale, la question de l’assurance dommages-ouvrage peut se poser. Elle vise à préfinancer certaines réparations relevant de la décennale, sans attendre l’issue d’un recours entre les assureurs. Son application dépend de la nature juridique et technique du projet, ce qui justifie une vérification auprès d’un assureur ou d’un professionnel compétent.
En copropriété, le ravalement concerne généralement les parties communes. Le syndic doit alors suivre la décision de l’assemblée générale, vérifier les contrats de l’entreprise et conserver les documents au dossier de l’immeuble. Les copropriétaires doivent être informés des accès nécessaires, des protections de balcons et des contraintes temporaires liées à l’échafaudage.
Sécuriser votre ravalement de façade avant la signature
Avant de choisir une entreprise de ravalement en Île-de-France, retenez ces repères:
- Demandez une attestation de RC professionnelle et, lorsque les travaux le justifient, une attestation décennale correspondant à l’activité déclarée.
- Comparez des devis précis, avec les surfaces, les techniques, les produits et les prestations de protection.
- Faites diagnostiquer les fissures, l’humidité ou les infiltrations avant de recouvrir la façade.
- Vérifiez votre assurance habitation et, pour les chantiers concernés, renseignez-vous sur la dommages-ouvrage.
- Archivez tous les justificatifs jusqu’à l’expiration des garanties applicables.
Une façade durable repose sur un diagnostic sérieux, un devis lisible et des assurances adaptées. Ces vérifications vous permettent d’engager les travaux avec une vision plus claire des responsabilités, des garanties et des limites de couverture.