Maison à ossature bois: les garanties d’assurance à vérifier
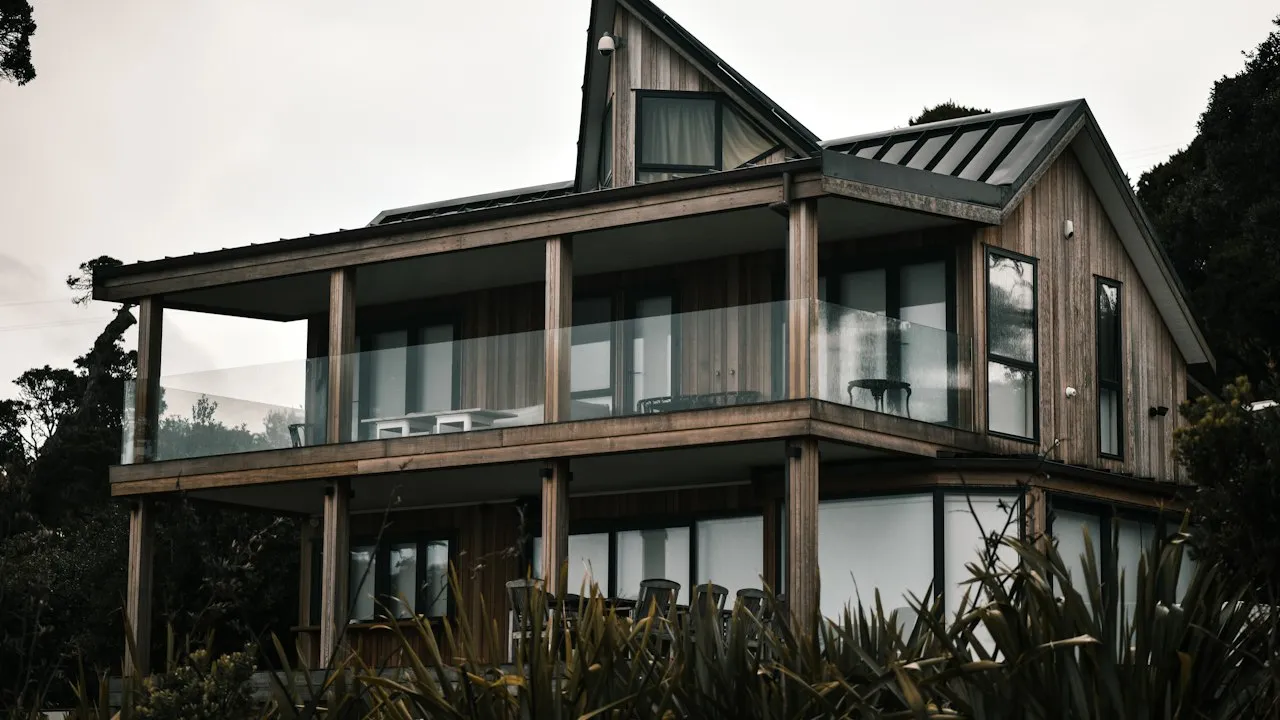
Une maison à ossature bois bénéficie des mêmes protections de base qu’une habitation traditionnelle, mais sa conception appelle une lecture plus attentive du contrat. Bardage, isolation biosourcée, charpente apparente, menuiseries sur mesure ou terrasse peuvent représenter une part notable du coût de remise en état. Avant qu’un incendie, un dégât des eaux ou une tempête ne survienne, vérifier les garanties, les plafonds et les preuves disponibles permet d’aborder un éventuel sinistre avec un dossier plus solide.
Les garanties du contrat doivent correspondre aux caractéristiques de la maison
L’assurance multirisque habitation couvre généralement l’incendie, l’explosion, les dégâts des eaux, les événements climatiques, le vol et la responsabilité civile. Pourtant, l’étendue réelle de la couverture dépend des conditions particulières, des exclusions et des montants déclarés lors de la souscription. Une maison en bois ne justifie pas automatiquement une surprime, mais elle doit être décrite avec précision.
La remise en état d’un bâtiment à ossature bois peut demander des compétences spécifiques: diagnostic de l’humidité dans les parois, dépose d’un bardage, traitement de structures touchées par la fumée ou reconstruction de panneaux préfabriqués. Les propriétaires qui préparent un projet de rénovation ou de réparation peuvent Consulter les conseils relatifs aux solutions bois, aux structures, aux bardages et aux finitions. La cohérence entre les matériaux existants et ceux retenus pour la remise en état mérite d’être discutée dès l’expertise. Un devis détaillé distingue utilement l’ossature, l’isolation, les pare-pluie, les revêtements extérieurs et les travaux intérieurs.
Les points à contrôler avant un sinistre
-
La garantie incendie et les dommages causés par la fumée: vérifiez que le bâtiment, ses dépendances et les aménagements fixes sont inclus. Après un feu limité, les dommages ne concernent pas uniquement les éléments brûlés. Les suies, les odeurs, l’eau utilisée par les secours et la corrosion de certains équipements peuvent imposer des travaux étendus. Consultez les franchises applicables ainsi que les exclusions liées à un défaut d’entretien ou à l’usage d’un appareil de chauffage.
-
Les dégâts des eaux et les infiltrations: une fuite de toiture, une rupture de canalisation ou une infiltration autour d’une menuiserie peut affecter l’isolant, les parements et les éléments de structure. Le contrat distingue parfois la recherche de fuite, la réparation de l’origine du dommage et la prise en charge des conséquences à l’intérieur du logement. Cette distinction mérite une attention particulière lorsque les parois comportent des isolants végétaux ou des complexes techniques difficiles à ouvrir localement.
-
La valeur de reconstruction: le contrat peut prévoir une indemnisation en valeur d’usage, en valeur à neuf, ou selon une formule intermédiaire avec vétusté et plafond. Lisez les conditions permettant d’obtenir un complément lié à la reconstruction, notamment les délais imposés, les justificatifs demandés et l’obligation éventuelle de réemployer l’indemnité pour réparer le bien. Une valeur déclarée trop faible peut conduire à une indemnisation insuffisante face au coût réel des entreprises spécialisées.
-
Les éléments extérieurs et les dépendances: terrasse bois, abri de jardin, carport, pergola, clôtures, panneaux photovoltaïques ou atelier ne relèvent pas toujours de la garantie principale. Leur couverture peut être limitée, exclue ou soumise à une déclaration distincte. Les équipements fixés au bâti, comme une cuisine sur mesure ou un poêle, doivent également apparaître dans l’évaluation du capital mobilier ou immobilier selon les règles de l’assureur.
-
Les catastrophes naturelles et événements climatiques: les dommages liés à une sécheresse reconnue, une inondation, une tempête ou une grêle obéissent à des régimes différents. Pour la garantie catastrophe naturelle, l’arrêté de reconnaissance constitue généralement une condition déterminante. Vérifiez aussi les obligations de prévention, par exemple l’entretien des évacuations d’eau et la fermeture des ouvrants pendant une alerte météo.
Un dossier documentaire facilite l’expertise et la remise en état
Constituez un dossier avant tout dommage, sans attendre le renouvellement du contrat. Conservez les plans de l’architecte ou du constructeur, le descriptif technique, les attestations d’assurance décennale et les procès-verbaux de réception lorsque vous les possédez. Les factures de construction, d’extension et de rénovation permettent d’identifier les matériaux, les quantités et les entreprises intervenantes.
Prenez aussi des photographies datées des façades, des pièces principales, de la charpente visible, de la terrasse et des équipements intégrés. Pour un bardage particulier, une essence de bois précise ou un agencement fabriqué sur mesure, ajoutez les références produit, les nuanciers et les devis. Ces pièces peuvent aider l’expert à distinguer un simple habillage décoratif d’un ouvrage dont le remplacement exige une fabrication adaptée.
Le mobilier mérite le même suivi: factures, relevés bancaires, certificats, photographies et inventaire par pièce. Les assureurs appliquent souvent un plafond global aux biens mobiliers, avec des limites spécifiques pour les objets de valeur, le matériel informatique ou les équipements professionnels utilisés à domicile.
Après un incendie, les premières démarches structurent le dossier
Prévenez votre assureur dans le délai prévu par le contrat, généralement par téléphone, espace client, courrier ou application. Décrivez les circonstances connues sans évaluer vous-même l’ampleur définitive des dégâts. En cas d’incendie, conservez la preuve de l’intervention des secours et, si nécessaire, le récépissé de dépôt de plainte.
Ne jetez pas les biens endommagés avant l’accord de l’assureur ou le passage de l’expert, sauf nécessité de sécurité. Prenez des photos et des vidéos de chaque pièce, des façades, des zones noircies, des infiltrations et des objets détériorés. Conservez les factures des mesures d’urgence autorisées, comme le bâchage, le gardiennage ou l’assèchement.
Lors de l’expertise, présentez les documents techniques et demandez que les désordres soient identifiés poste par poste. Si le rapport prévoit une réparation partielle, vérifiez que celle-ci reste compatible avec la pérennité de l’ossature, de l’isolation et des protections contre l’humidité. Vous pouvez solliciter des devis d’entreprises habituées aux constructions bois afin de comparer les méthodes proposées.
Préparer son assurance maison à ossature bois pour mieux réagir
Avant le prochain échéancier, relisez votre contrat et comparez-le à l’état réel de votre logement. Une extension, une terrasse fermée, une dépendance aménagée ou des travaux d’isolation peuvent modifier le capital à assurer. Demandez une confirmation écrite lorsque vous déclarez un nouvel équipement ou une évolution notable du bâti.
À retenir:
- Déclarez précisément la surface, les dépendances et les aménagements fixes afin que le contrat reflète la configuration réelle de la maison.
- Contrôlez les plafonds, franchises et exclusions pour l’incendie, l’eau, les intempéries et les biens extérieurs.
- Vérifiez la méthode d’indemnisation: valeur à neuf, vétusté, plafond de reconstruction et conditions de versement du complément.
- Classez plans, factures, photos et descriptifs techniques dans un espace accessible même si le logement devient temporairement inhabitable.
- Faites chiffrer les réparations par des professionnels du bois lorsque l’ossature, le bardage ou l’isolation doivent être repris après un sinistre.